
Schlendert man durch die Hallen der IAA in München, wird die Geschichte deutlich. Chinesische Autos überall, preislich unter dem, was europäische Hersteller bauen können, betreten einen Markt, der ein Jahrhundert lang glaubte, dieses Segment zu beherrschen.
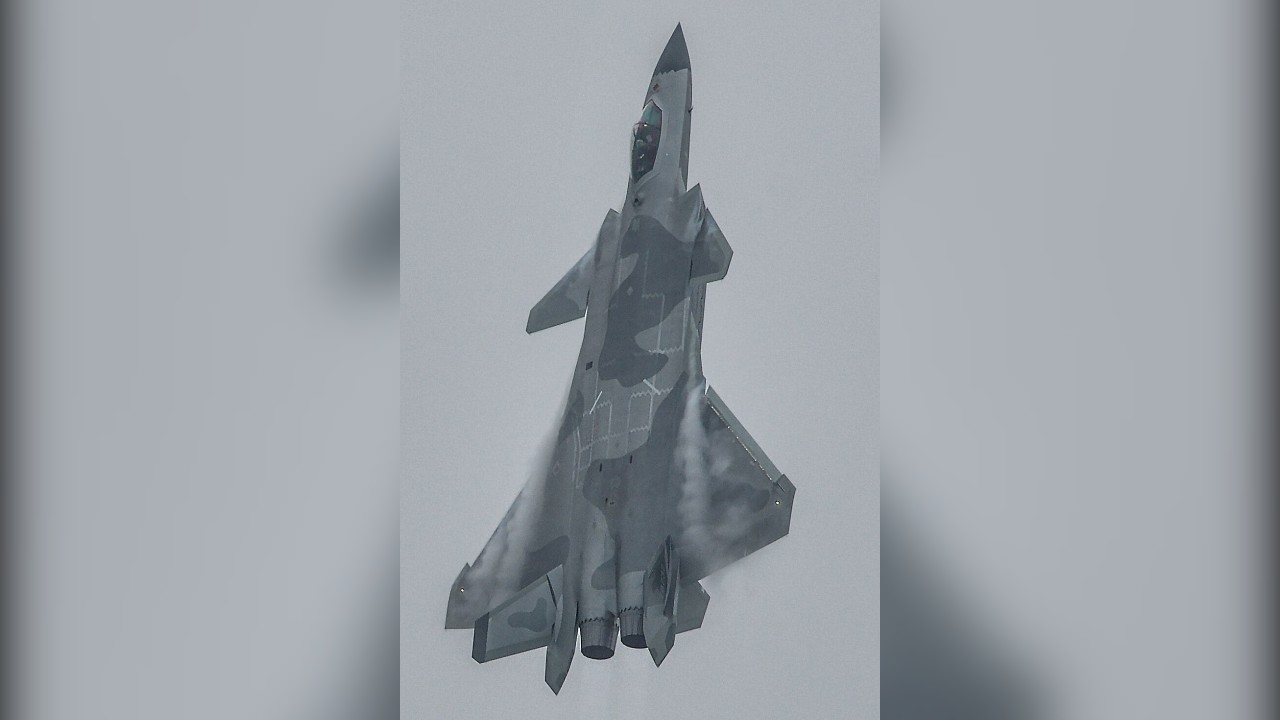
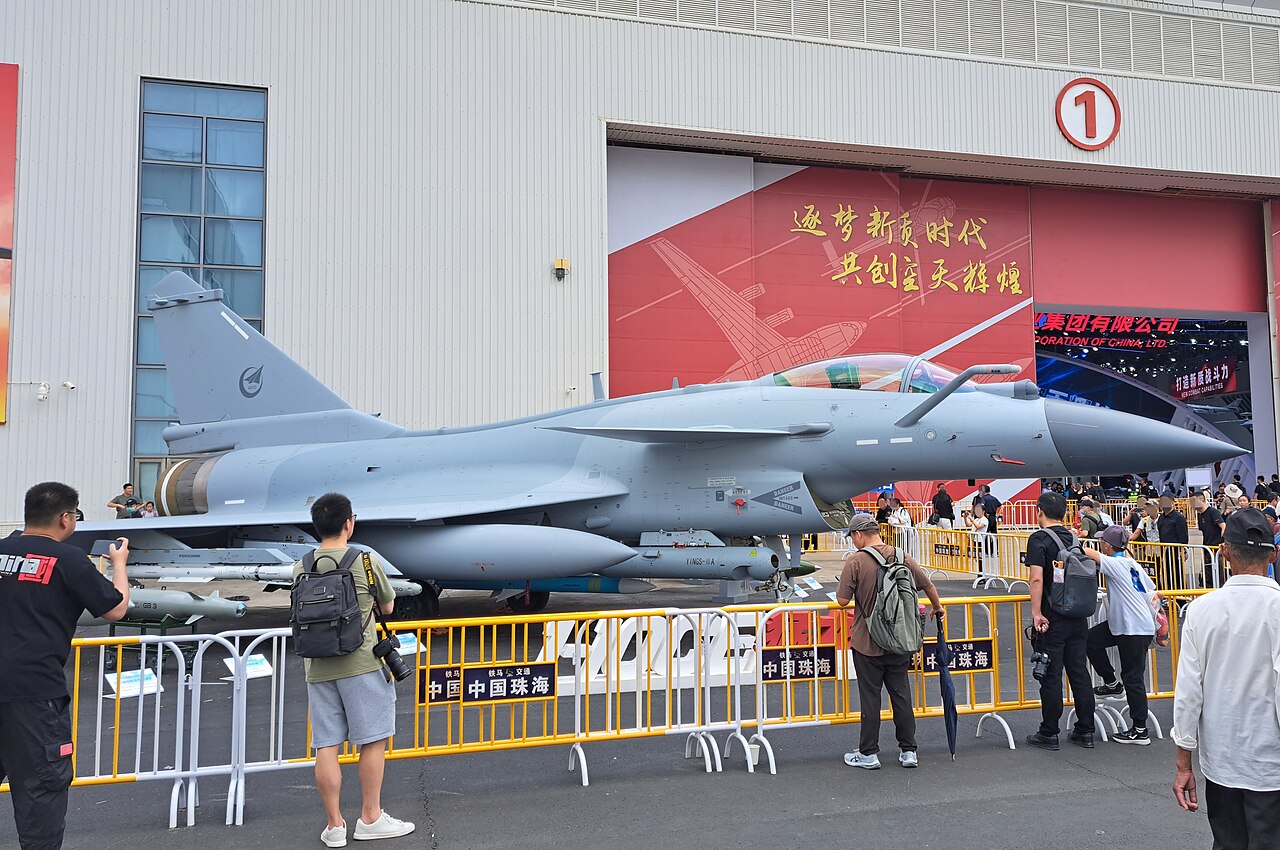
Schauen Sie sich nun Jakarta, Dhaka, Islamabad und Baku an. Chinesische Kampfflugzeuge, die deutlich günstiger sind als die Angebote von Lockheed oder Dassault, werden in Luftstreitkräften eingesetzt, die jahrzehntelang amerikanische, europäische oder russische Flugzeuge gekauft haben.
Der Vergleich liegt nahe und wird immer wieder bemüht: industrielle Überkapazitäten im Inland, staatlich geförderte Exportoffensive, Preisdumping der etablierten Unternehmen. Vergleicht man die beiden Branchen jedoch anhand der tatsächlichen Zahlen, ergibt sich ein interessanteres Bild. Die eine Hälfte der Analogie trifft durchaus zu. Die andere Hälfte kehrt sich komplett ins Gegenteil um.
Kurzinfo
| Auslastung chinesischer Autowerke | Etwa 50%, verglichen mit einem Richtwert von 80% für eine gesunde Pflanze. |
| Chinesische Fahrzeugexporte | Mehr als 7 Millionen im Jahr 2025, gegenüber 1,2 Millionen im Jahr 2019 |
| Chinesische Kampfflugzeugproduktion | Schätzungsweise 220 bis 280 Flugzeuge pro Jahr, mehr als in jedem anderen Land. |
| Exportaufträge für chinesische Kampfflugzeuge | Insgesamt etwa 169 Flugzeuge, verteilt auf sieben Kunden, über alle Jahre hinweg |
| Chinas Anteil an den weltweiten Waffenexporten | 5,51 TP3T in den Jahren 2016–20, dann 5,61 TP3T in den Jahren 2021–25 |
| Russlands Anteil | 211 TP3T in den Jahren 2016–20, dann 6,81 TP3T in den Jahren 2021–25, ein Rückgang um 641 TP3T |
| Wer belegte den vierten Platz? | Deutschland überholt China im Zeitraum 2021–25 |
| Nicht zum Verkauf | Die J-20, die China für sich behält, so wie die USA die F-22. |
Die Auto-Strategie in Zahlen
Die Automobilbranche steht und fällt mit einer einzigen Kennzahl: der Kapazitätsauslastung. Chinesische Autowerke arbeiten derzeit nur mit etwa der Hälfte ihrer Kapazität, während die Branche 80 Prozent als Schwellenwert für eine gesunde Produktion ansieht. Schätzungen zufolge wird der Produktionsüberschuss im Inland im Jahr 2023 zwischen fünf und zehn Millionen Fahrzeuge betragen und bis Ende 2025 sogar auf bis zu zwanzig Millionen ansteigen.
Das ist keine Marketingstrategie. Es ist ein industrieller Notstand. Wenn rund hundert Hersteller einen so erbitterten Preiskampf im Inland führen, dass BYD die Preise einiger Modelle um mehr als dreißig Prozent gesenkt hat, ist der Export keine Chance mehr, sondern die einzige Möglichkeit, die Produktion aufrechtzuerhalten.
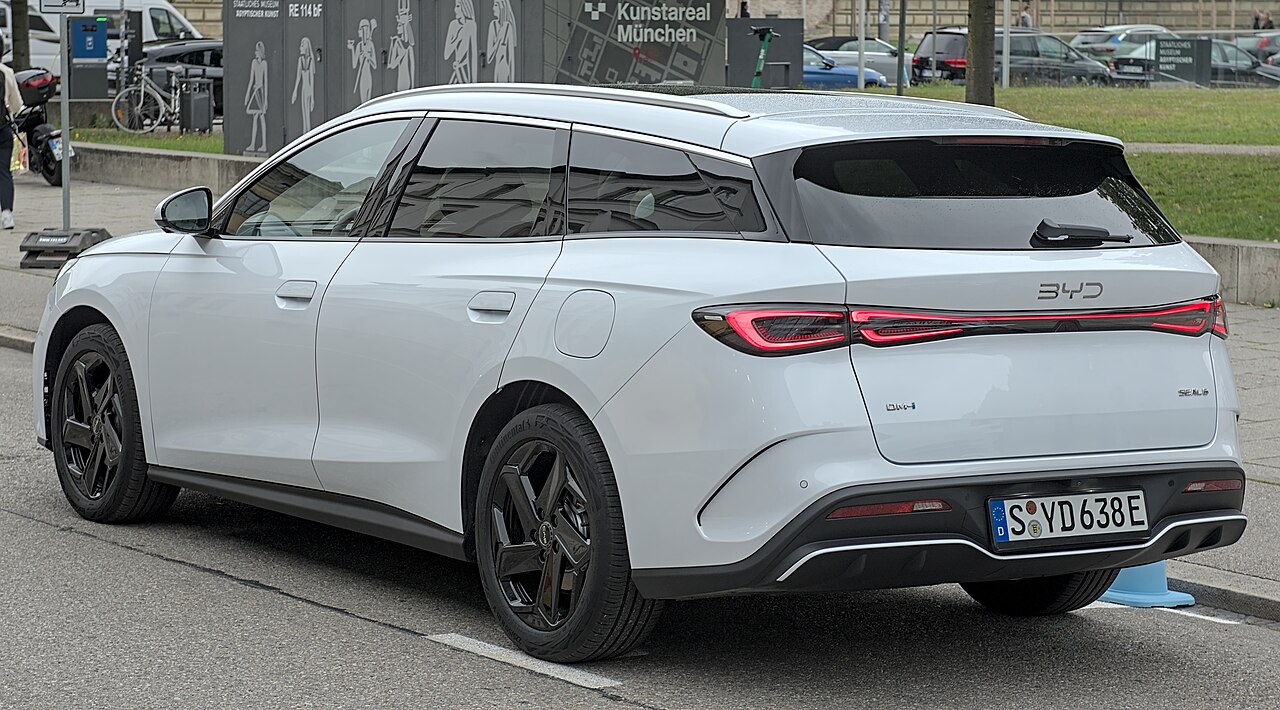
Die Ergebnisse entsprechen genau den Erwartungen. Chinas Fahrzeugexporte überschritten 2025 die Sieben-Millionen-Marke, verglichen mit 1,2 Millionen im Jahr 2019. Die Lieferungen nach Europa stiegen innerhalb eines Jahres um 26 Prozent auf fast 1,2 Millionen Fahrzeuge – und das, nachdem die Europäische Union bereits Zölle eingeführt hatte.
Behalten Sie dieses Muster im Hinterkopf: ungenutzte Kapazitäten im Inland, erzwungener Export ins Ausland, etablierte Unternehmen werden auf ihrem eigenen Markt unterboten. Wenden Sie dies nun auf Kampfflugzeuge an.
Wo die Parallele tatsächlich gilt
Beginnen Sie mit der Hälfte, die funktioniert, denn sie funktioniert besser, als Skeptiker zugeben.
China produziert mehr Kampfflugzeuge als jedes andere Land der Welt. Unabhängige Schätzungen gehen von einer aktuellen Produktion von 220 bis 280 Flugzeugen pro Jahr aus, und die Produktionskapazität soll ab 2027 auf 300 bis 400 Flugzeuge jährlich steigen. Keine westliche Produktionslinie kann da mithalten.
Der Preisvorteil ist ebenfalls real. Analysten schätzen den Export J-10CE bei etwa $40 bis $50 Millionen pro Flugzeug, gegenüber $80 Millionen oder mehr für ein F-16V oder ein Rafale. Die jüngsten Dokumente aus Bangladesch weisen eine höhere Anzahl von Flugzeugen aus, nämlich $62,7 Millionen. Daher sollte diese Angabe mit Vorsicht interpretiert werden. Die Flugrichtung steht außer Frage.
Und China verkauft bedingungslos. Keine Menschenrechtsklauseln, keine Endverwendungspolitik, kein Äquivalent zum amerikanischen Sanktionsregime, das Länder seit einem Jahrzehnt für den Kauf russischer Waren bestraft. Für eine Regierung, die von Washington abgewiesen oder von Moskau hingehalten wurde, ist genau das ihr gesamtes Verkaufsargument.
Vor allem besteht eine echte Lücke, die es zu füllen gilt. Russlands Anteil an den weltweiten Waffenexporten brach von 21 Prozent im Zeitraum 2016–2020 auf 6,8 Prozent im Zeitraum 2021–2025 ein – ein Rückgang um 64 Prozent. Russland war der einzige Lieferant unter den zehn größten Waffenlieferanten weltweit, dessen Exporte überhaupt sanken. Sanktionen, die Anforderungen des eigenen Krieges und eine angeschlagene industrielle Basis haben eine lange Liste unerfüllter Kunden hinterlassen.
China hat mehrere dieser Waffensysteme erworben. Pakistan bezieht mittlerweile 80 Prozent seiner Waffenimporte aus China. Bangladesch hat einen Vertrag über 20 J-10CE-Raketen entworfen. Auch Ägypten, Algerien und Iran sollen in Verhandlungen stehen.
Und in einem Fall war die Verdrängung eindeutig westlicher Natur. Indonesien gab seinen lange auf Eis gelegten F-15EX-Plan auf und bestätigte im Oktober 2025 den Kauf von 42 J-10C in einem Paket im Wert von 14 Billionen PKR. Das ist kein verlorener russischer Kunde, sondern ein verlorener amerikanischer Auftrag.
Wo es sich umkehrt: Es gibt keinen Überschuss
Hier schwächt sich die Analogie nicht nur ab. Sie verläuft ins Gegenteil.
Die Autoindustrie exportiert, weil sie ihre Produkte im Inland nicht absetzen kann. Die chinesische Flugzeugindustrie steht vor dem gegenteiligen Problem: Sie kann nicht schnell genug für die eigene Luftwaffe produzieren. Für jedes der jährlich 220 bis 280 Kampfflugzeuge wartet bereits ein inländischer Abnehmer, und die Luftwaffe der Volksbefreiungsarmee wird Prognosen zufolge bis 2030 fast 1.000 Flugzeuge der fünften Generation besitzen.
Der deutlichste Beweis ist eine Statistik, die fast niemand beachtet hat. Im Zeitraum 2021–2025 fiel China erstmals seit 1991–1995 aus den Top zehn der größten Waffenimporteure der Welt heraus. Seine Waffenimporte sanken um 72 Prozent. Die gesamte industrielle Kapazität wurde nicht für die Überschwemmung ausländischer Märkte genutzt, sondern diente dazu, die zuvor aus Russland importierten Waffen zu ersetzen.
Addiert man alle chinesischen Kampfflugzeug-Exportaufträge, unabhängig von Kunde und Jahr, kommt man auf etwa 169 Flugzeuge. Davon entfallen 42 auf Indonesien, 40 auf Aserbaidschan, 36 auf Pakistan, 20 auf Bangladesch, 16 auf Myanmar, 12 auf den Irak und 3 auf Nigeria.
China produziert mehr als diese Menge für den Eigenbedarf alle acht Monate. BYD würde das alles nicht anerkennen. Ein Autohersteller mit vollen Auftragsbüchern im Inland braucht München nicht.
Der Markt, der den Streit beilegt
Würden chinesische Kampfflugzeuge dem Beispiel chinesischer Autos folgen, wäre Europa das Schlachtfeld. Europa ist die größte Waffenimportregion der Welt, nimmt 33 Prozent der weltweiten Importe ab, und seine Käufe stiegen zwischen den beiden Zeiträumen um 210 Prozent. Genau die Bedingungen, unter denen chinesische Autos florierten.
Chinesische Kampfflugzeuge wurden dort in keiner einzigen Stückzahl verkauft. 48 Prozent der europäischen Waffenimporte stammten aus den Vereinigten Staaten. Unter den europäischen NATO-Mitgliedern liegt der amerikanische Anteil bei 58 Prozent, gefolgt von Südkorea mit 8,6 Prozent, Israel mit 7,7 Prozent und Frankreich mit 7,4 Prozent.
Europa rüstet so schnell auf wie seit zwei Generationen nicht mehr und kauft mehr amerikanische Autos, nicht weniger. Ausgerechnet dort, wo der Vergleich der Autos am deutlichsten sichtbar sein sollte, fehlt er völlig.
Ein Kampfjet ist kein Auto
Der Grund ist struktureller Natur und sollte klar benannt werden, denn genau das ist es, was die Analogie nicht überstehen kann.
Ein Autokauf ist ein Geschäft. Der Kauf eines Kampfflugzeugs ist eine dreißig- bis vierzigjährige Partnerschaft. Man verpflichtet sich zu Ersatzteilen, Waffenintegration, Software-Updates, Pilotenausbildung und – ganz entscheidend – zur Bereitschaft eines Landes, einen auch in der politischen Krise, in der man das Flugzeug am dringendsten benötigt, weiterhin zu beliefern. Niemand sorgt sich, dass Peking Bremsbeläge zurückhält. Jeder sorgt sich um die Freigabecodes für Munition.
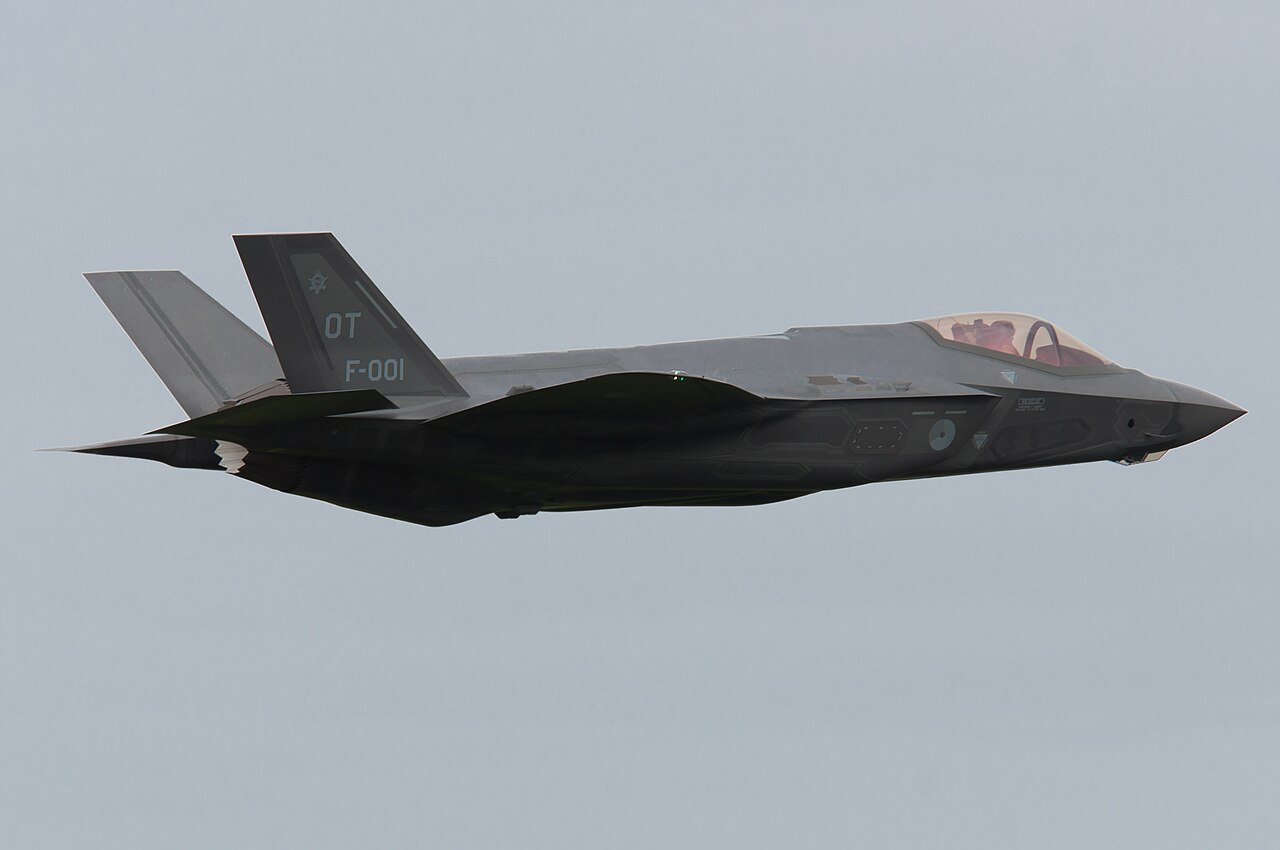
Und dann ist da noch das Netzwerk. F-35 Das System wurde von rund zwanzig Ländern bestellt. Alle diese Flotten sind interoperabel, nutzen eine gemeinsame Logistikkette und können Zieldaten untereinander austauschen. Mit dem Kauf einer Flotte erwerben Sie die Mitgliedschaft in einem exklusiven Netzwerk.
Chinas Tarnkappenflotte ist größer als die aller anderen Nationen außer der Washingtons und operiert allein. Es gibt keine Koalition, der man sich anschließen könnte, kein gemeinsames Lagebild, keine verbündete Logistik. Für ein NATO-Mitglied kommt die Frage nach den Kosten gar nicht erst ins Spiel.
Und China verkauft seine besten Flugzeuge ohnehin nicht. J-20 wird nicht zum Export angeboten, genau wie die Vereinigten Staaten nie exportiert haben F-22. Beide Mächte behalten ihre Luftüberlegenheitsjäger und verkaufen die Mehrzweckkampfflugzeuge. BYD hingegen verkauft Ihnen gerne sein Flaggschiff.
Wer hat eigentlich Russlands Kunden eingesammelt?
Wenn China mit seiner Strategie im Automobilsektor Erfolg hätte, würde der Verlust von 14 Marktanteilspunkten durch Russland in den chinesischen Statistiken auftauchen. Das tun sie aber nicht.
Die USA legten von 36 auf 42 Prozent zu. Frankreich stieg um 21 Prozent und belegte damit den zweiten Platz. Italien wuchs um 157 Prozent und kletterte vom zehntgrößten Exporteur auf den sechstgrößten. Israel legte von 3,1 auf 4,4 Prozent zu und überholte erstmals Großbritannien. Deutschland belegte den vierten Platz.
China stieg von 5,5 Prozent auf 5,6 Prozent und wurde dabei von Deutschland überholt.
Die Gewinner des Zusammenbruchs Russlands waren überwiegend westliche Staaten. China gewann ein Zehntel Prozentpunkt hinzu.
Das obenstehende Video stellt die skeptischen Argumente zu chinesischen Waffen auf Exportmärkten dar und ist neben der enthusiastischen Version durchaus sehenswert.
Der Termin, den man im Auge behalten sollte
Das heißt aber nicht, dass der Vergleich hinfällig ist. Es bedeutet nur, dass es noch zu früh dafür ist.
China hinkt den Vereinigten Staaten bei den Maßnahmen zur Entscheidung über Luftangriffe noch ein Stück hinterher, wie unsere eigenen Überprüfung der Streitkräfte der Welt Im Detail dargelegt: Tanker, luftgestützte Frühwarnung, Kampferfahrung, globale Stützpunkte und die Bündnisstruktur, die all dies erst nutzbar macht. Eine Flotte, die nicht weit von ihrem Heimathafen entfernt operieren kann, ist noch nicht ebenbürtig.
Peking hat also allen Grund, die besten Flugzeuge im Inland zu behalten, solange diese Lücke geschlossen wird. Die Zurückhaltung, die wir hier beobachten, ist keine Bescheidenheit und schon gar keine Schwäche. Es geht um Prioritätensetzung.
Die obige Aufschlüsselung des Wall Street Journal zeigt, was China ausstellt und was es verkauft.
Doch die Bedingungen, die den Boom in der Automobilindustrie ausgelöst haben, entstehen auch hier, nur langsamer. Die Produktionskapazität soll ab 2027 auf 300 bis 400 Flugzeuge pro Jahr ansteigen. Der Bedarf der chinesischen Luftwaffe an Flugzeugen der fünften Generation dürfte um 2030 weitgehend gedeckt sein. Chengdu und Shenyang werden die Werke nicht abreißen, sobald die Inlandsaufträge nachlassen. Genau so kam es zur Überkapazität in der Automobilindustrie.
Zwei Signale deuten auf den Beginn des Wandels hin. Erstens die J-35, die bereits offen für den Export beworben wird und einen Tarnkappenjäger auf den Markt bringen würde, den kein westlicher Anbieter außerhalb seines Bündnisnetzwerks verkaufen will. Zweitens ein chinesischer Exportauftrag, der einen etablierten europäischen oder amerikanischen Anbieter in einem Land mit einer echten Alternative verdrängt – und nicht in einem Land, das vom westlichen Markt ausgeschlossen ist. Indonesien ist das erste konkrete Beispiel. Ein zweites würde ein Muster etablieren.
Aktuell fällt die ehrliche Interpretation enger aus, als es beiden Seiten lieb wäre. China verkauft keine Kampfflugzeuge wie Autos, weil es keinen Überschuss hat und keinen Markt, der die strategische Abhängigkeit akzeptieren würde. Stattdessen verfügt es über die größte Militärflugzeugindustrie der Welt, einen treuen Inlandsabnehmer und Zeit.
Die Automobilindustrie brauchte in Europa etwa fünfzehn Jahre, um von irrelevant zu unverzichtbar zu werden. Die Luftfahrtindustrie hinkt vielleicht ein Jahrzehnt hinterher, und der Mechanismus ist derselbe. Nur ist die Inlandsnachfrage noch nicht erschöpft.
Quellen: SIPRI, Trends in International Arms Transfers 2025 (9. März 2026); FlightGlobal World Air Forces 2026; Rhodium Group; Internationale Energieagentur Global EV Outlook 2026; Transport & Environment; The Business Standard; TWZ; Asia Times; Military Africa.
0 Comments